


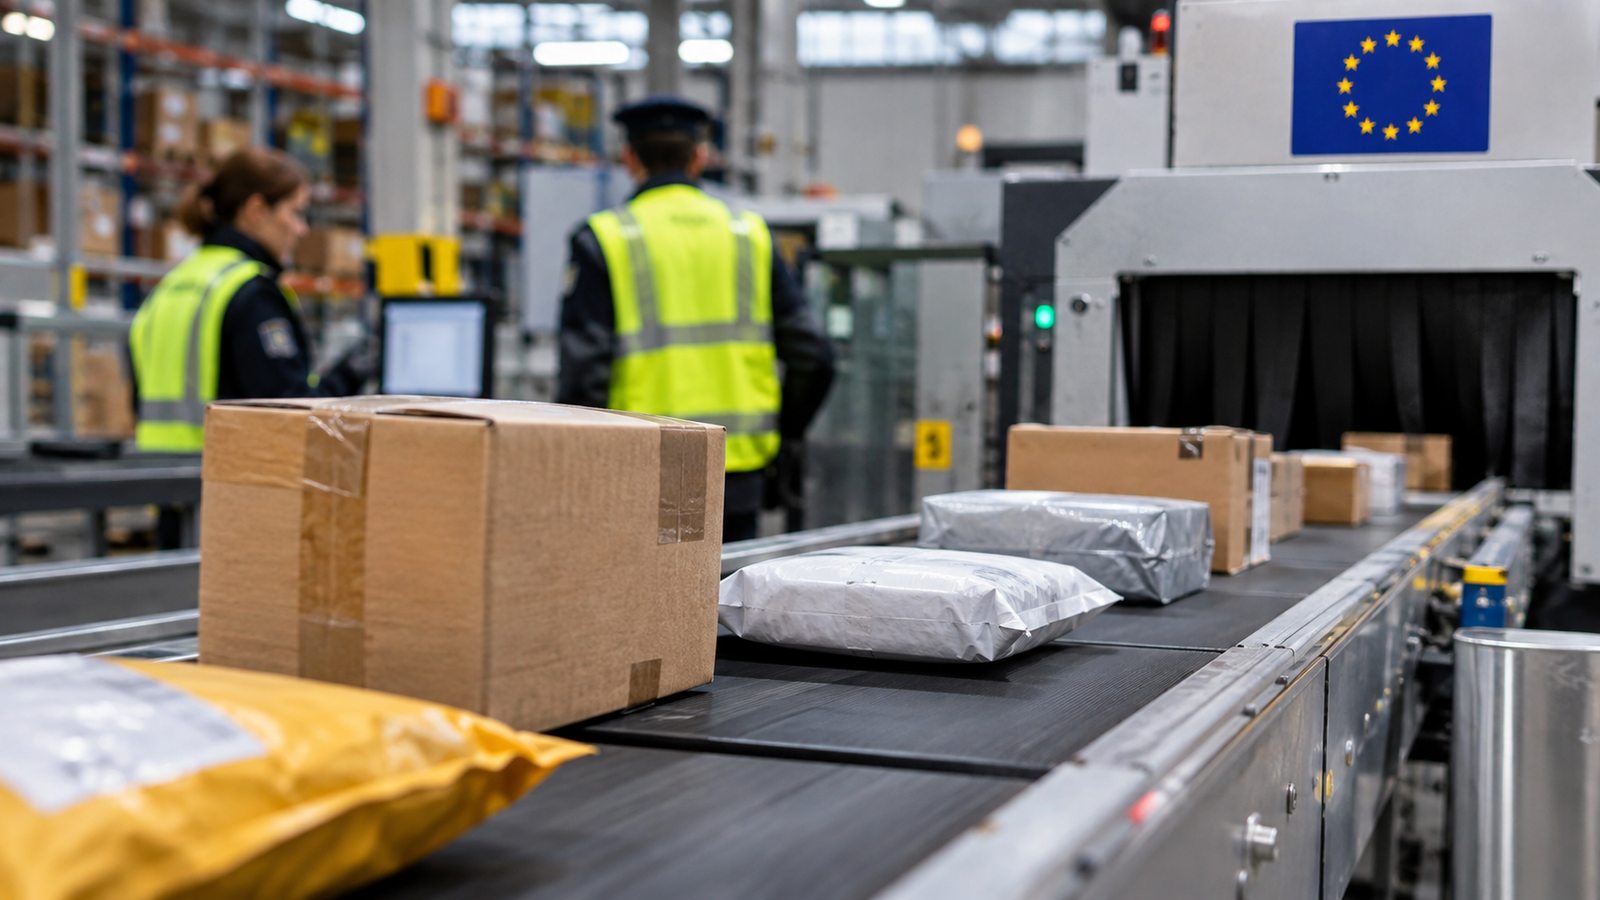
As compras pela internet enviadas diretamente de países não pertencentes à União Europeia passam a incluir, desde 1 de novembro de 2026, um novo custo aduaneiro: uma taxa de processamento de dois euros por categoria de produtos. A cobrança soma-se aos impostos e direitos já aplicáveis a estas operações e afeta também as vendas à distância cujos envios ultrapassem 150 euros.
A medida procura financiar os controlos e a supervisão realizados pelas alfândegas perante o crescimento do comércio eletrónico. Inclui tarefas como verificar os dados das mercadorias, analisar riscos e efetuar inspeções documentais ou físicas. Para consumidores e vendedores, o seu efeito depende da composição da encomenda e da forma como foi organizado o pagamento das despesas de importação.
A primeira distinção é fundamental: não são dois euros por pacote nem necessariamente por cada unidade física. A Agência Tributária explica que o montante é calculado por categoria de artigos, associada à linha da declaração aduaneira. Por isso, reunir vários produtos numa mesma caixa não garante que sejam pagos apenas dois euros.
Um exemplo da Administração Tributária irlandesa permite compreendê-lo. Um envio com uma caneta, um caderno e um porta-chaves contém três artigos distintos e gera seis euros de taxa. Em contrapartida, duas canetas idênticas consideradas um único artigo para efeitos de declaração geram dois euros. A classificação aduaneira determina o cálculo; não basta contar as unidades da encomenda.
Dois encargos distintos desde julho e novembro
A taxa de processamento deve ser distinguida do direito aduaneiro fixo de três euros introduzido em 1 de julho de 2026 para as compras pela internet enviadas de fora da UE com um valor até 150 euros. Essa alteração eliminou a isenção de direitos aduaneiros que beneficiava esses pequenos envios, embora já estivessem sujeitos ao IVA.
Desde novembro, quando uma operação está abrangida por esse regime, ambos os conceitos acumulam-se: três euros de direito aduaneiro e dois euros de taxa por categoria declarada. Uma encomenda com uma única categoria suporta, assim, cinco euros referentes a esses dois encargos, antes do IVA aplicável. Com três categorias, o total ascende a quinze euros.
Nos envios superiores a 150 euros, o direito aduaneiro é calculado de acordo com a pauta aplicável à mercadoria, em vez de ser utilizado o montante fixo de três euros. A nova taxa de processamento também é aplicada. Além disso, deve ser diferenciada das despesas de gestão que a transportadora possa cobrar pela apresentação da declaração: estas correspondem ao seu próprio serviço e não têm um preço fixado pela taxa europeia.
Quem paga perante a Alfândega
Em Espanha, a Agência Tributária exige o pagamento ao declarante designado pelo vendedor ou pela plataforma para realizar os trâmites aduaneiros. Não reclama diretamente o montante ao consumidor, exceto se este apresentar as formalidades em seu próprio nome.
Isto não impede que o comprador acabe por assumir o custo. O vendedor pode incluí-lo no montante cobrado no momento da conclusão da compra; caso não o faça, a transportadora pode solicitar o seu pagamento antes de entregar a mercadoria. A responsabilidade perante a Alfândega e a repercussão económica para o cliente são questões diferentes.
Também é importante a origem efetiva do envio. Uma loja com domínio espanhol ou preços em euros pode expedir a partir de um país extracomunitário. Pelo contrário, a compra de mercadoria que já se encontre em livre circulação dentro da UE não gera uma nova importação por ser entregue ao consumidor a partir de outro Estado-Membro.
Para os comerciantes eletrónicos, a alteração exige rever preços, condições de venda e acordos com os seus operadores logísticos. Desde novembro, acrescentam-se igualmente obrigações de identificação dos produtos declarados, segundo a informação publicada pela Agência Tributária.
O impacto proporcional de um encargo fixo é maior nas encomendas de baixo valor. Para uma empresa que vende diretamente de fora da UE, absorvê-lo reduz a margem; repercuti-lo altera o preço final. Os importadores devem distinguir estas vendas à distância das suas operações comerciais habituais: a nova taxa não permite atribuir automaticamente um acréscimo uniforme a qualquer importação. A modalidade de venda, a declaração e os produtos incluídos continuam a ser determinantes.


