


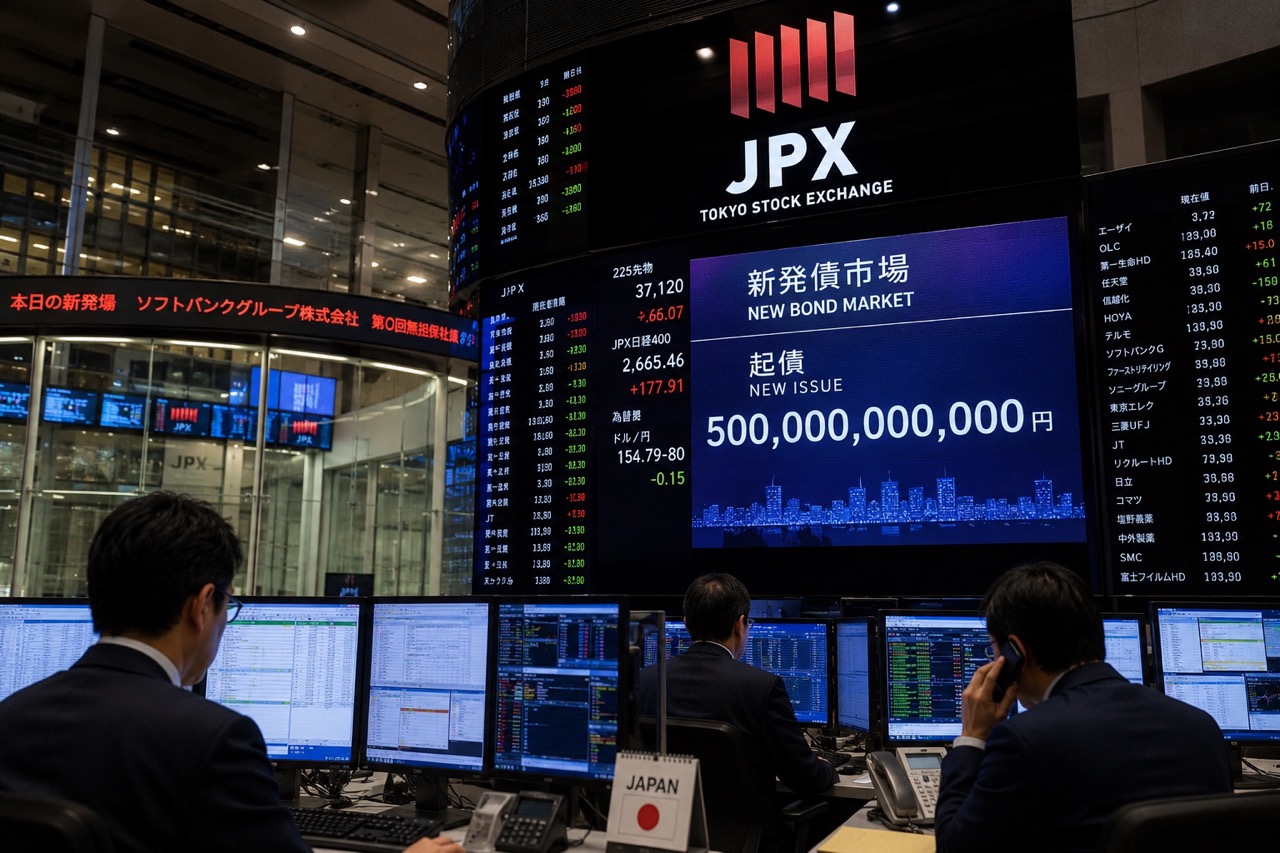
Que uma empresa japonesa decida emitir entre pequenos investidores títulos no valor de 6,3 bilhões de dólares pode parecer, à primeira vista, uma notícia típica dos mercados financeiros asiáticos. No entanto, a operação anunciada pela SoftBank tem uma leitura bastante mais ampla. O dinheiro servirá para reforçar a capacidade financeira de um grupo que comprometeu mais de 60 bilhões de dólares na OpenAI e em projetos relacionados à inteligência artificial.
O montante ajuda a entender até que ponto mudou a natureza da competição tecnológica. Nos últimos anos, boa parte da atenção se concentrou nos modelos, em sua capacidade de gerar texto, imagens ou código, e na disputa entre OpenAI, Google, Anthropic, Meta e outros desenvolvedores. Mas por trás desses avanços há uma infraestrutura cada vez mais cara que obriga a mobilizar volumes de capital difíceis de comparar com os das primeiras etapas da internet ou do desenvolvimento de software.
Treinar e operar sistemas de inteligência artificial em grande escala exige a disponibilidade de chips especializados e de centros de dados preparados para trabalhar com dezenas de milhares de processadores. Além disso, aí se somam as necessidades de eletricidade, refrigeração, redes, solo industrial e novas conexões energéticas. A IA que qualquer usuário utiliza a partir de um computador ou telefone tem, portanto, uma dimensão física considerável, embora raramente seja visível na tela.
O investimento se desloca para as infraestruturas
Essa mudança ajuda a entender os planos das grandes empresas de tecnologia. Alphabet, Meta, Microsoft e Amazon planejam destinar conjuntamente cerca de 2,4 trilhões de dólares nos próximos anos para investimentos relacionados à inteligência artificial, segundo dados coletados pela Bloomberg. A Alibaba, por sua vez, acaba de captar o equivalente a 10 bilhões de dólares em Hong Kong para financiar investimentos em chips, centros de dados e modelos de IA.
O volume é difícil de interpretar se observado apenas a partir do mercado de software. Grande parte do dinheiro será destinada a ativos físicos que requerem anos de construção e grandes compromissos financeiros. A corrida tecnológica começa, portanto, a envolver diretamente setores como energia, engenharia, semicondutores, construção de infraestruturas ou financiamento especializado.
A SoftBank é um dos casos mais visíveis porque concentrou uma parte importante de sua estratégia na OpenAI. Masayoshi Son vem defendendo há anos uma visão extremamente ambiciosa sobre o desenvolvimento da inteligência artificial e voltou a colocar o grupo em uma política de grandes investimentos. A diferença em relação a outras empresas de tecnologia é que a SoftBank não gera o fluxo de caixa operacional enorme que disponham Microsoft, Amazon ou Alphabet, de modo que a forma de financiar essa estratégia assume uma importância especial.
A Reuters apontava este mês que os investidores estão observando precisamente o efeito que esses compromissos podem ter sobre o balanço do grupo. A SoftBank tem obrigações de cerca de 30 bilhões de dólares durante a segunda metade de 2026 e recorreu a empréstimos garantidos por alguns de seus ativos. Também dispõe de uma linha ponte de 40 bilhões de dólares que vence em março de 2027 e de um empréstimo de margem de 20 bilhões de dólares apoiado por sua participação na Arm.
Isso não significa que a SoftBank esteja diante de um problema imediato de liquidez. A empresa sustenta que mantém seu nível de dívida em relação ao valor de seus ativos dentro dos limites estabelecidos internamente e dispõe de liquidez suficiente para cobrir dois anos de vencimentos de títulos. O debate se concentra em outro ponto: quanto capital continuará sendo necessário se o investimento em IA continuar crescendo no ritmo atual e quanto tempo levarão os novos negócios para gerar retornos suficientes.
Do capital tecnológico à dívida
Durante boa parte do crescimento da economia digital, os grandes investimentos foram associados principalmente ao capital de risco, aos processos de abertura de capital e, mais tarde, à capacidade financeira das grandes tecnológicas. A atual fase da inteligência artificial está incorporando com força outros instrumentos: emissões de títulos, empréstimos garantidos por ativos, financiamento de infraestruturas e acordos entre tecnológicas, fundos e investidores institucionais.
A operação da SoftBank é especialmente ilustrativa porque transfere esse financiamento ao investidor particular japonês. Os títulos com vencimento em sete anos terão um cupom estimado entre 4,3% e 4,9%, um retorno elevado para os padrões recentes do Japão. A empresa já se utilizou várias vezes desse mercado e em 2025 estabeleceu o anterior recorde nacional, com uma emissão de 600 bilhões de ienes. Agora pretende elevar esse valor até um trilhão.
O dinheiro, no entanto, é apenas uma parte de uma equação muito mais extensa. À medida que os projetos de IA aumentam de tamanho, novas relações surgem entre aqueles que desenvolvem modelos, fabricam processadores, constroem centros de dados e fornecem energia. O financiamento acaba conectando todos eles.
É provavelmente aí que se encontra um dos aspectos econômicos mais interessantes da atual expansão da inteligência artificial. O negócio começa a se estender muito além das empresas que costumam ser associadas ao ChatGPT ou aos grandes modelos de linguagem. Um centro de dados necessita de obra civil, equipamentos elétricos, sistemas de refrigeração, manutenção, suprimento de energia e conexões à rede. A cadeia de valor é bastante mais longa do que sugere a imagem habitual da IA como uma indústria puramente digital.
A incógnita sobre os retornos
O forte ritmo de investimento também abriu um debate que se torna inevitável quando os números alcançam essa escala. As empresas estão construindo capacidade com a expectativa de que a utilização da inteligência artificial continue crescendo de forma acelerada entre consumidores, administrações e empresas. Se essas previsões se cumprirem, boa parte das infraestruturas atuais pode ser necessária.
O problema é que os retornos ainda são difíceis de estimar. A Fitch sinalizou como risco a combinação de valorizações elevadas, forte gasto de capital e incerteza sobre a rentabilidade das empresas de IA. A Reuters ainda registra as dúvidas de alguns analistas sobre o impacto que uma correção do setor teria em grupos muito expostos a essas valorizações, incluindo a própria SoftBank.
Também existe pressão competitiva. O surgimento de modelos chineses mais baratos e capazes de oferecer desempenhos semelhantes em determinados usos pode reduzir preços e estreitar margens. Uma infraestrutura projetada sob expectativas de crescimento muito altas pode se deparar com um mercado mais competitivo do que o previsto, algo que os investidores começam a incorporar em suas análises.
Isso não permite concluir que exista necessariamente uma bolha, da mesma forma que os números de investimento não garantem por si sós que todos os projetos serão rentáveis. A transformação tecnológica e o excesso de investimento podem coexistir durante anos. Isso aconteceu em outras fases de desenvolvimento de grandes infraestruturas e ainda é cedo para saber como os retornos se distribuirão no caso da inteligência artificial.
O que já começa a se tornar evidente é que a conversa econômica sobre a IA não pode mais se limitar aos modelos e a suas prestações. A capacidade de financiar centros de dados, garantir chips, dispor de energia e manter investimentos por longos períodos pode acabar sendo um fator tão determinante quanto a vantagem tecnológica.
A emissão da SoftBank oferece uma boa fotografia dessa mudança. Por trás da OpenAI e da corrida para desenvolver sistemas cada vez mais avançados começa a aparecer uma complexa estrutura financeira que mobiliza bancos, mercados de dívida, grandes investidores e empresas de infraestrutura. A inteligência artificial continua sendo uma competição tecnológica, mas seu desenvolvimento depende cada vez mais de algo bastante tradicional: dispor do


