


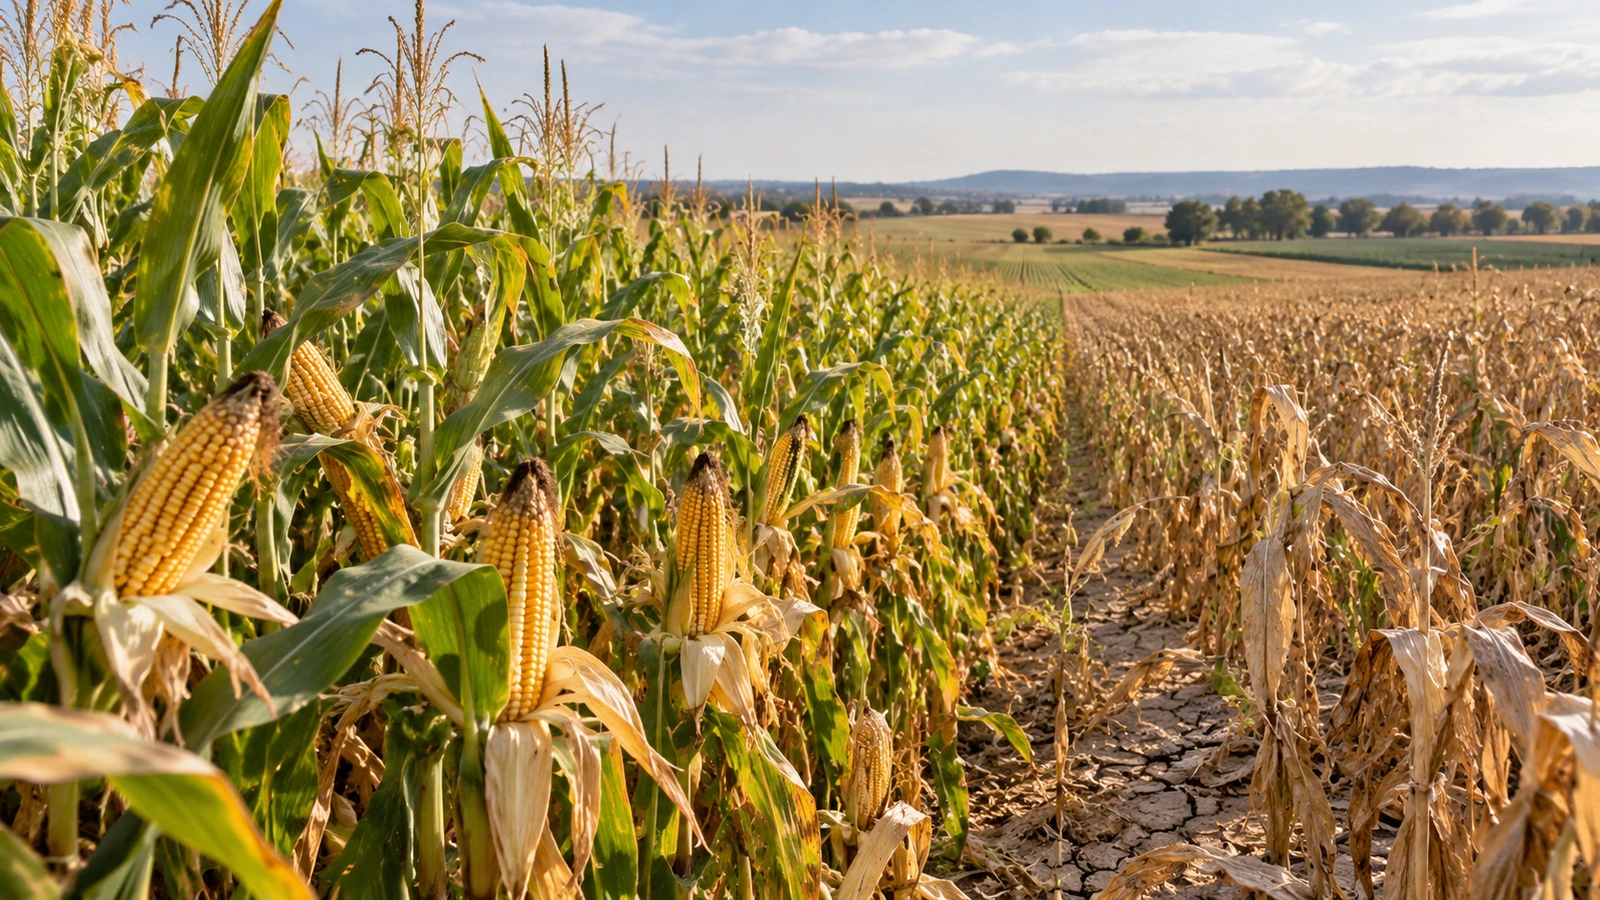
A produção mundial de milho atingirá 1,309 mil milhões de toneladas em 2026, segundo as últimas previsões da Organização das Nações Unidas para a Alimentação e a Agricultura (FAO). O volume continua elevado, mas representa uma revisão em baixa de 0,6% face às estimativas publicadas em junho e reflete a deterioração das colheitas em algumas das principais zonas produtoras europeias.
O corte concentra-se especialmente na União Europeia. O calor e a falta de chuva durante o verão afetaram as culturas de países como França e Polónia, reduzindo as expectativas de rendimento para abaixo da média dos últimos cinco anos. A FAO também reviu ligeiramente em baixa as suas previsões para a Índia e o Paraguai.
A evolução foi diferente na América do Sul. A Argentina e o Brasil apresentam rendimentos superiores aos inicialmente previstos, e as revisões em alta de ambos os países compensaram parcialmente as perdas esperadas noutras regiões.
O milho é também uma das principais razões pelas quais a FAO reduziu a sua previsão global para o conjunto dos cereais. A organização calcula agora uma produção mundial de 2,980 mil milhões de toneladas em 2026, menos 61,1 milhões do que no ano anterior. A quebra, de 2%, seria a maior registada desde 2018, embora o volume total continuasse a representar a segunda maior colheita mundial da série histórica.
A Europa precisará de importar mais milho
A menor produção europeia terá consequências nos fluxos internacionais. A FAO espera um aumento das necessidades de importação da União Europeia para compensar a deterioração das suas colheitas, enquanto os Estados Unidos reforçarão a sua posição como principal exportador mundial.
A Argentina também aumentará a sua presença internacional. As previsões apontam para exportações de até 39 milhões de toneladas, um volume que colocaria as suas vendas externas próximas das do Brasil.
O comportamento do mercado dependerá igualmente do que acontecer no Mar Negro. A Rússia e a Ucrânia continuarão a ser importantes fornecedores de cereais, mas as condições do transporte marítimo, os riscos logísticos e as limitações das rotas alternativas mantêm a incerteza quanto à regularidade dos abastecimentos.
Esta situação está a levar alguns países importadores a procurar uma maior diversificação dos seus fornecedores e favorece as perspetivas de exportação de outros grandes produtores.
As reservas também foram revistas. Nos Estados Unidos, a FAO reduziu a sua previsão de stocks finais de milho devido ao forte ritmo das exportações. Espera igualmente menores reservas na União Europeia e no Paraguai, em consequência das perspetivas de produção menos favoráveis.
Uma procura mundial que continua a crescer
A redução das previsões surge após uma campanha excecional. Segundo os dados recolhidos pelo El Economista a partir do relatório Panorama agroalimentario maíz 2026 da FIRA, a produção mundial teria atingido cerca de 1,327 mil milhões de toneladas durante o ciclo comercial de 2025/2026, um máximo histórico e 7,6% acima da campanha anterior.
O consumo seguiu uma trajetória semelhante. Durante os últimos cinco ciclos comerciais, a procura mundial de milho cresceu a uma taxa média anual de 2,4%, até atingir aproximadamente 1,300 mil milhões de toneladas. O principal impulso provém da alimentação animal, cujo consumo aumentou a um ritmo médio anual de 2,7%, enquanto as utilizações destinadas à alimentação humana e à indústria cresceram cerca de 2%.
A dimensão do mercado também se explica pela sua elevada concentração. Os Estados Unidos produziram cerca de 432 milhões de toneladas na campanha de 2025/2026, aproximadamente um terço do total mundial. A China ocupou a segunda posição, com pouco mais de 301 milhões, e o Brasil a terceira, com 141 milhões de toneladas.
As previsões para a próxima campanha mantêm os Estados Unidos na liderança da produção mundial, embora com um volume inferior, enquanto países como a Argentina e o Brasil continuam a aumentar o seu peso nos mercados internacionais.
Apesar da revisão das colheitas e das tensões comerciais, a FAO não prevê, por enquanto, um cenário de escassez mundial de cereais. A organização calcula que a relação entre existências e utilização se situará em 31,6% no final das campanhas de 2026/2027, ligeiramente abaixo dos anteriores 31,9%, mas ainda num nível que considera relativamente confortável numa perspetiva histórica.
O dado é relevante para a Europa e também para territórios com uma importante atividade agrícola e pecuária, como Aragão. A evolução internacional do milho afeta tanto os produtores do cereal como as explorações pecuárias e a indústria de alimentação animal, que dependem desta matéria-prima. Uma menor colheita europeia, acompanhada de maiores necessidades de importação, volta a colocar o clima, os custos e a segurança dos abastecimentos internacionais entre as variáveis que marcarão o mercado nos próximos meses.


