


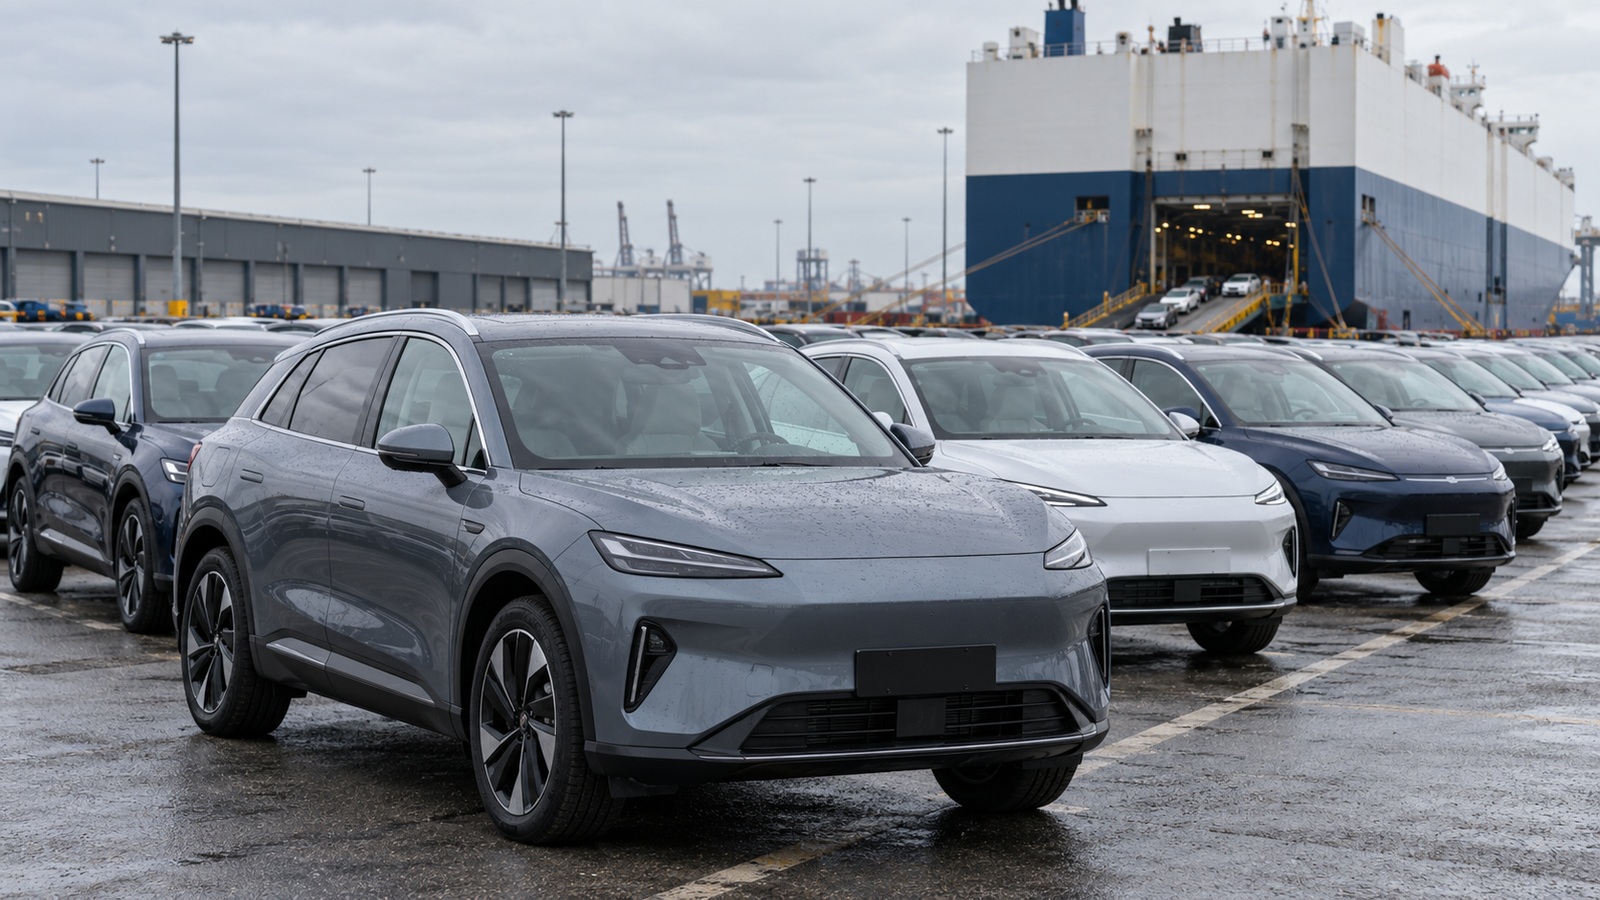
A pressão sobre os fabricantes na China impulsiona a sua expansão internacional, enquanto Bruxelas estuda novas medidas para proteger a indústria europeia. Espanha já regista uma penetração das marcas chinesas superior à média continental.
A indústria automóvel europeia enfrenta uma transformação que vai além da eletrificação. Os fabricantes chineses estão a ampliar a sua presença no continente a um ritmo que poderá levá-los a controlar entre 10% e 15% do mercado comunitário em 2030, segundo as projeções da S&P recolhidas numa recente análise setorial. O seu crescimento coincide com um período de dificuldades na China, onde a concorrência entre fabricantes, a guerra de preços e o excesso de capacidade produtiva estão a levar as empresas a procurar novas oportunidades fora das suas fronteiras.
A Europa tornou-se um dos principais destinos dessa expansão. A combinação de um mercado com elevado poder de compra, uma procura crescente de veículos eletrificados e barreiras de entrada menos restritivas do que as norte-americanas oferece oportunidades a grupos como BYD, Chery, SAIC e Geely. No entanto, a sua implantação dependerá cada vez mais da capacidade de fabricar dentro do continente e de se adaptar às novas exigências comerciais da União Europeia.
Os números recolhidos na análise da S&P refletem a rapidez deste processo. Durante o primeiro semestre de 2026, as marcas chinesas alcançaram uma quota de 8,4% no mercado europeu, enquanto em Espanha chegaram aos 11,8%, excluindo do cálculo a Volvo Cars, propriedade do grupo Geely. A diferença coloca o mercado espanhol entre os mais recetivos a estes fabricantes e confirma que o seu crescimento já está a alterar o panorama competitivo do setor automóvel.
A pressão do mercado chinês impulsiona a expansão externa
O crescimento internacional das marcas chinesas responde, em grande medida, às dificuldades enfrentadas pela sua própria indústria. Durante anos, o país desenvolveu uma enorme capacidade de fabrico de automóveis, especialmente elétricos e híbridos plug-in, apoiada em importantes investimentos industriais e numa cadeia de abastecimento que abrange desde as baterias até aos componentes eletrónicos.
Esta expansão deu origem a um mercado extraordinariamente competitivo, com numerosos fabricantes a disputarem os compradores através de descontos e lançamentos contínuos. Segundo os dados da S&P recolhidos na análise, a margem antes de impostos do setor automóvel chinês situou-se nos 3,8% durante o primeiro semestre de 2026, face aos 6,1% registados no início da década. A redução da rentabilidade está a obrigar muitas empresas a rever as suas estratégias comerciais e a procurar mercados onde possam obter melhores resultados.
As perspetivas նույնպես não apontam para uma recuperação imediata. As previsões atribuídas à consultora contemplam uma queda das vendas de automóveis de passageiros entre 2% e 5% em 2027, seguida de uma possível contração adicional entre 5% e 7% em 2028, coincidindo com o fim de determinados incentivos fiscais à compra de veículos elétricos.
A internacionalização assume, assim, uma importância decisiva. Alguns dos grandes fabricantes chineses já comercializam fora do seu país uma parte considerável da sua produção, e a Europa oferece possibilidades de crescimento num momento em que o mercado norte-americano permanece praticamente fechado para grande parte destas marcas. A pressão é especialmente intensa entre os fabricantes que ainda não conseguiram consolidar uma posição rentável na China.
Fabricar na Europa para superar as barreiras comerciais
A próxima fase da expansão chinesa poderá desenvolver-se cada vez mais dentro das próprias fronteiras europeias. Os fabricantes asiáticos estão a reforçar os seus projetos industriais, as suas redes comerciais e os seus serviços pós-venda, conscientes de que manter uma presença estável no continente exige mais do que importar veículos a preços competitivos.
A política comercial de Bruxelas está a acelerar esta transformação. Em outubro de 2024, a Comissão Europeia estabeleceu direitos compensatórios sobre as importações de veículos elétricos a bateria fabricados na China, após uma investigação que concluiu que determinados subsídios públicos ameaçavam prejudicar a indústria comunitária. As medidas continuam em vigor e levaram os fabricantes afetados a reconsiderar as suas estratégias de produção e distribuição.
No cenário central da análise da S&P, as marcas chinesas aumentariam progressivamente a participação de componentes e processos europeus nos seus veículos até alcançarem entre 40% e 50% de conteúdo local em 2030, sem incluir as células de bateria. Esta evolução permitiria reduzir a dependência das importações e melhorar a sua adaptação às exigências regulamentares do mercado.
A tendência já se estende à indústria das baterias, um dos setores onde a China mantém uma posição especialmente sólida. Fabricantes como CATL e BYD estão a desenvolver investimentos internacionais para aproximar a produção dos seus clientes e reduzir a sua exposição às restrições comerciais. A disponibilidade de fornecedores, os custos industriais e a rentabilidade destas instalações serão fatores determinantes para consolidar uma cadeia de abastecimento europeia.
No entanto, fabricar na Europa նույնպես não garante ficar à margem de todas as restrições. As regras de origem, os requisitos de conteúdo local e as condições que possam ser estabelecidas para aceder a determinados programas públicos serão decisivos para determinar quais os investimentos mais competitivos.
Bruxelas pode alterar o ritmo de crescimento
As previsões sobre o avanço dos fabricantes chineses apresentam diferenças importantes consoante a evolução da política industrial europeia. No cenário mais favorável para estas marcas, a sua quota poderá situar-se entre 10% e 15% no final da década. Uma resposta comercial mais restritiva reduziria esse crescimento para uma faixa entre 7% e 10%, segundo os cenários atribuídos à S&P.
Uma das questões centrais do debate é a definição dos requisitos necessários para considerar que um automóvel é fabricado na Europa. As propostas associadas à política industrial comunitária contemplam reforçar a presença de componentes europeus em determinadas atividades e contratos públicos, embora o alcance definitivo destas exigências continue a ser objeto de discussão.
A questão também divide os próprios fabricantes europeus. As empresas com uma elevada dependência das cadeias internacionais de abastecimento devem equilibrar a proteção da sua capacidade industrial com a necessidade de manter custos competitivos. Ao mesmo tempo, grupos como Volkswagen, Renault e Stellantis estão a renovar as suas gamas elétricas e a desenvolver modelos mais acessíveis para responder à entrada de novos concorrentes.
A concorrência նույնպես não se limitará ao preço de aquisição. A implantação de redes de distribuição, a disponibilidade de peças sobresselentes, as garantias, o valor residual dos veículos e a confiança dos consumidores serão aspetos fundamentais para determinar quais as marcas que conseguem consolidar-se. A experiência dos fabricantes japoneses e sul-coreanos demonstra que construir uma presença duradoura na Europa exige investimentos sustentados e uma adaptação constante às características de cada mercado.
Para os grupos chineses, o desafio consiste em transformar a sua rápida expansão comercial numa atividade estável e rentável. Para a indústria europeia, a prioridade passa por melhorar a sua competitividade tecnológica e industrial sem perder capacidade de produção num setor estratégico para o emprego e as exportações.
Espanha ocupa uma posição relevante neste processo por dois motivos. Por um lado, a quota alcançada pelas marcas chinesas evidencia a recetividade dos compradores espanhóis


